承兑汇票贴现全解析:从利率走势到融资方案的选择逻辑
在企业的日常经营中,资金周转效率往往决定了业务能否顺利推进。尤其对于持有大量票据资产的企业而言,如何把"纸面财富"快速转化为可用资金,是一个绕不开的课题。承兑汇票贴现,正是解决这一问题的核心工具。无论是银行承兑汇票贴现、商业承兑汇票贴现,还是电子承兑汇票贴现,背后都涉及利率判断、渠道选择和风险控制等多重考量。本文结合山东票据贴现市场的实际情况,系统梳理承兑汇票贴现的关键知识点,帮助企业找到更适合自身的票据融资方案。
承兑汇票贴现到底是什么?先厘清基本概念
承兑汇票贴现,简单来说,就是持票人将未到期的承兑汇票转让给金融机构或票据贴现公司,由对方扣除一定利息后,将剩余款项提前支付给持票人的行为。这笔被扣除的利息,就是贴现利息;折算成年化比例,就是票据贴现利率。
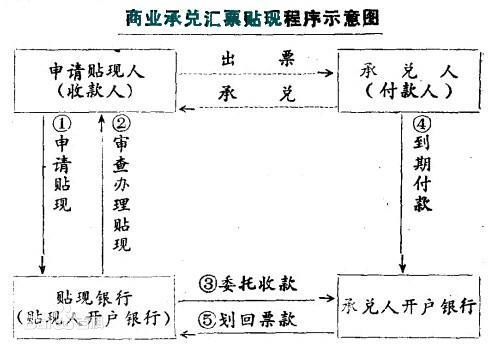
从票据类型来看,常见的承兑汇票分为两种:
- 银行承兑汇票:由银行作为承兑人,信用等级较高,贴现流程相对标准化,利率通常也更有优势。
- 商业承兑汇票:由企业作为承兑人,信用取决于承兑企业的实力,贴现时对承兑人资质审核更严格,利率浮动空间也更大。
随着票据电子化进程加快,电子承兑汇票贴现已经成为主流。电子票据通过ECDS系统流转,信息透明、流转可追溯,大大降低了操作风险和伪造风险。对于初次接触票据融资的企业来说,理解这些基本分类,是判断贴现成本和选择渠道的第一步。
票据贴现利率受哪些因素影响?
很多企业主最关心的问题是:为什么同样是承兑汇票贴现,不同时间、不同渠道报出的利率差距不小?这背后有几层逻辑。
- 票据承兑人信用等级:国股行承兑的银票利率通常最低,城商行、农商行依次递增;商票则完全取决于承兑企业的市场认可度。
- 票据剩余期限:距离到期日越近,贴现利率一般越低,因为资金占用时间短。
- 市场资金面松紧:央行货币政策、银行间市场流动性都会传导到票据贴现利率上。资金面宽松时,利率下行;资金面收紧时,利率上行。
- 票据金额与瑕疵情况:大额票据通常议价空间更大;背书次数过多、有瑕疵的票据,利率会相应上浮。
- 贴现渠道差异:银行直贴、票据中介服务、汇票贴现公司之间的报价机制不同,企业需要多方比较。
在山东票据贴现市场,济南承兑汇票贴现的需求较为集中,当地企业对利率变化的敏感度也较高。建议持票企业在贴现前,先通过银行承兑汇票查询确认票据状态,再结合当日市场报价做出判断。
银行承兑汇票贴现与商业承兑汇票贴现的操作差异
虽然都叫承兑汇票贴现,但银票和商票在实际操作中有明显区别。
银行承兑汇票贴现的流程相对规范:企业向银行或贴现机构提交票据、贸易合同、发票等资料,机构审核票据真实性及贸易背景后,按当日利率放款。由于银行信用背书,整个流程通常较快,部分电子银票甚至可以实现当天到账。
商业承兑汇票贴现则更考验承兑企业的信用。贴现机构会重点审查承兑人的经营状况、历史兑付记录以及行业前景。对于信用良好的大型企业商票,贴现难度不大;但对于信用资质一般的企业商票,贴现利率可能明显高于银票,甚至部分机构会拒收。因此,持有商票的企业在寻求贴现前,最好先了解市场对该承兑人的接受度。
无论是哪种票据,贸易背景的真实性都是监管关注的重点。企业在准备贴现材料时,应确保合同、发票与票据信息一致,避免因资料问题延误放款。
如何选择靠谱的汇票贴现公司或票据中介服务
除了银行渠道,不少企业也会通过汇票贴现公司或票据中介服务完成贴现。这类渠道的优势在于灵活、响应快,尤其适合票据金额较小、期限较短或银行直贴门槛较高的情况。但市场上服务机构良莠不齐,选择时需要关注以下几点:
- 资质与口碑:正规机构通常有固定的办公场所和稳定的业务团队,可以通过行业口碑、客户评价进行初步判断。
- 报价透明度:靠谱的机构会明确告知贴现利率、手续费等各项成本,不会在放款时临时加价。
- 资金安全:优先选择支持"票款同步"或通过正规清算路径操作的机构,避免出现票据背书后资金迟迟不到账的情况。
- 服务专业性:能够提供票据融资方案建议、帮助企业优化持票结构的机构,往往更值得长期合作。
在济南承兑汇票贴现市场,汇城票据服务(hcpjt.com)长期专注于承兑汇票贴现、票据中介服务及相关融资咨询,为山东票据贴现需求企业提供利率查询、票据评估和融资方案设计等支持。企业在选择合作方时,不妨多比较几家,综合评估利率水平和服务能力。
票据融资方案的常见思路
承兑汇票贴现只是票据融资的一种方式。对于持票量较大或票据结构复杂的企业,可以考虑更系统的票据融资方案:
- 分批贴现:根据资金需求节奏,将不同到期日的票据分批贴现,平衡利息成本与资金使用效率。
- 票据池管理:通过银行票据池产品,将多张小额票据归集管理,统一质押或贴现,提高议价能力。
- 商票与银票组合:在持有商票较多时,可搭配银票贴现,优化整体融资成本。
- 提前规划到期日:在收票环节就关注承兑人信用和到期时间,减少后续贴现的被动性。
票据融资的核心逻辑,是在安全性、流动性和成本之间找到平衡点。企业不必追求单次贴现利率的最低,而应从全年资金安排的角度出发,选择与自身现金流匹配的方案。
结语
承兑汇票贴现看似是一个标准化的金融操作,实则涉及票据类型、利率判断、渠道选择和风险控制等多个维度。对于山东及济南地区的企业而言,了解本地票据贴现市场的特点,善用银行承兑汇票查询工具,并与专业的汇票贴现公司或票据中介服务保持沟通,能够帮助企业在需要资金时更快、更稳地完成票据变现。票据融资不是一次性动作,而是一项需要持续优化的财务管理能力。